「米国株、今後10年は軟調」
こういう趣旨の記事や動画を最近よく見かける。長期投資を掲げているのに、含み損の未来を勝手に想像して、売ってしまった個人投資家も少なくないのではないだろうか。
だが、ちょっと待ってほしい。これから何十年も株を買い続けるつもりの人間にとって、それは本当に悪いニュースなのだろうか。今回は「軟調予想」の根拠をまず確認したうえで、それがなぜ積立投資家にとって超のつく追い風なのかを、理屈と数字の両方で説明していく。
「今後10年は軟調」は多分事実。でもうろたえる必要なし
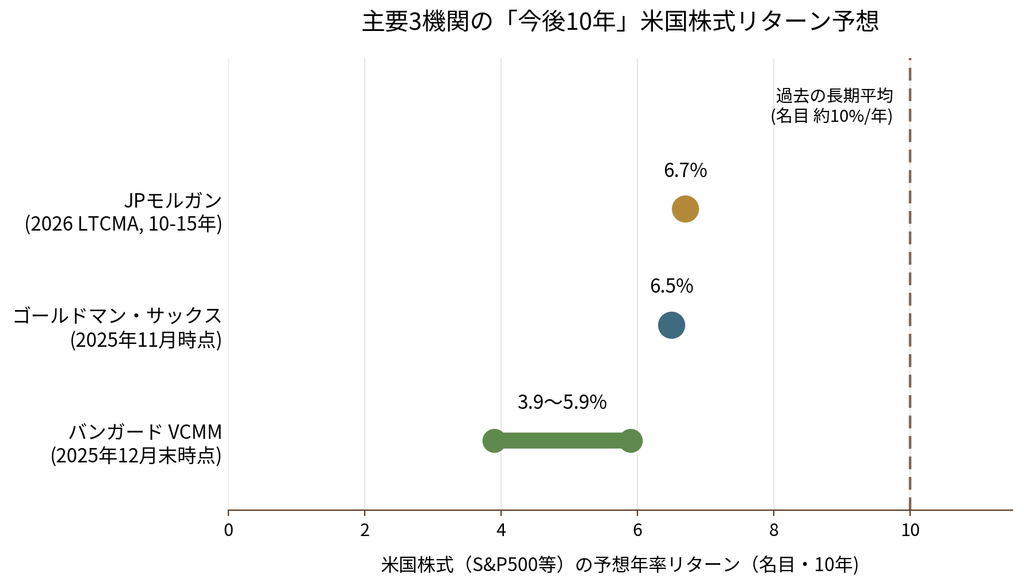
「今後10年は軟調」という予想自体は、複数の主要機関のデータに裏付けられた、それなりに確度の高い話だ。過去の長期平均(名目で年率10%前後とよく言われる)と比べると、どの機関の予想も明確に低い。ここは希望的観測ではなく、まず事実として押さえておく。
そのうえで言いたいのはここからだ。まだ何十年も積立を続ける人間にとって、この「軟調」は悪材料ではなく、むしろ最高の追い風になりうる。理由は3つある。
- 買い手であり続ける人間は、値段が上がらないことをむしろ喜ぶべき、というのが投資の基本ロジックだから
- 積立の総リターンが同じでも、「軟調がいつ来るか」で最終的な資産額は大きく変わり、しかも軟調は「これから」来てくれるほうが得だから
- 実際に過去起きた「軟調な10年」でも、積立を続けた人間はちゃんとプラスで終えているから
順番に見ていく。
「軟調」の根拠
理屈に入る前に、そもそも「軟調」という前提が本当なのかを確認しておきたい。ふわっとした不安を煽る記事によくある「なんとなく軟調と言われている」で終わらせたくないので、実際の数字を並べる。
米国株(S&P500)の今後10年の年率リターンについて、主要な機関が出している数字はこうだ。
- ゴールドマン・サックス:年率6.5%(2025年11月時点の報道ベース。同社の長期予想は複数の金融メディアが同じ数字を報じているが、レポート本体は機関投資家向けで一般公開されていないため、二次情報での確認になる)
- Pモルガン・アセット・マネジメント:年率6.7%(2026年版Long-Term Capital Market Assumptions、2025年10月20日発表。米国大型株の期待リターンとして明記されており、前年からほぼ横ばい)
- バンガード(VCMM):年率4.2〜6.2%(2026年6月30日時点のモデル。ちなみに2026年3月31日時点では4.9〜6.9%だったので、この3か月でさらに下方修正されている。バリュエーションが上がるほど期待リターンは下がる、というこのモデルの前提通りの動きだ)
3機関とも、過去によく引用される米国株の長期平均リターン(名目で年率10%前後)よりはっきり低い。
補足として、株価の割高・割安を測る指標のひとつにシラーCAPEレシオ(景気循環調整後PER)がある。2026年9月時点で41.48。過去の記録の中では、1999年12月のドットコムバブル期(44.19)に次ぐ高水準だ(過去の平均は17.42、中央値は16.13)。CAPEが高い時期のあとは、その後10年の実績リターンが低めになりやすい、という傾向は過去のデータから確認されている。
が、これはあくまで過去のデータから見える「傾向」であって、確定した法則ではない。CAPEが高いまま何年も株価が上がり続けた局面も歴史上何度もある。各機関の予想モデルも、この傾向を参考にしている面はあるが、当てるための水晶玉ではない。ただ、複数の独立した機関が、それぞれ違う手法で「過去平均より低め」という似た結論にたどり着いている以上、「軟調」という前提自体は、根も葉もない話ではないと言っていい。
追い風の理由① 買い手は、値段が上がらないことを喜ぶべき
で、ここからが本題。なぜこの予想をS&P500に長期投資している人間が喜ぶべきなのか。
ヒントになるのが、ウォーレン・バフェットが1997年の株主への手紙で書いた、有名な「ハンバーガー」の例え話だ。
「もし一生ハンバーガーを食べ続けるとして、あなたが牛の生産者でないなら、牛肉の値段は高いほうがいいか、安いほうがいいか。同じように、これから何度か車を買う予定があって、あなたが自動車メーカーでないなら、車の値段は高いほうがいいか、安いほうがいいか。答えは自明だろう」
そのうえで、こう続けている。
「今後5年間、あなたが(株式の)純粋な買い手であり続けるつもりなら、その期間の株式市場は高いほうを望むべきか、安いほうを望むべきか」
要するに、これから何かを買い続ける立場の人間は、その値段が下がる、あるいは上がらないことを歓迎すべきだ、という話だ。ハンバーガー好きが牛肉の値上がりに喜ぶわけがない。同じ理屈で、まだ何十年も株を買い続けるつもりの人間が、株価が上がらないことを一方的に嘆く必要はない。
これがそのまま当てはまるのが、新NISAでS&P500に積立を続けている自分のような人間だ。今後10年の相場が「高いまま動かない」より「安く買える期間が続く」ほうが、実は都合がいい。逆にこの理屈が当てはまらないのは、これから資産を取り崩していく人、つまり近い将来に「株を売る側」に回る人たちだ。軟調のダメージが直撃するのは、積立を続ける現役世代ではなく、そこから資産を引き出して生活する側である。積立中の人間が軟調予想に怯える必要は、そもそもの立場が違う。
追い風の理由② 「軟調がいつ来るか」で結果は全然違う
理屈はわかった。ではどれくらい得なのか、実際に試算してみた。
月10万円を40年間、ずっと同じペースで積み立てるとする(きりのいい数字を使っただけで、自分の実際の積立額ではない)。40年間の総リターン倍率を13.52倍で固定し、その中身を3パターンに分けてみた。
- 軟調が先に来るパターン:最初の10年は年率3%、残り30年は年率8%
- ずっと均された年率が続くパターン:40年間ずっと年率6.7%相当(①と総リターン倍率が同じになるよう逆算した数字。奇しくも先ほどのJPモルガンの予想値と同じ水準になったが、これは偶然の一致であって狙ったものではない)
- 軟調が後に来るパターン:最初の30年は年率8%、最後の10年は年率3%
40年トータルの値上がり倍率」はどの経路でも同じ13.52倍だ。ところが、月々の積立を続けながらこの経路をたどると、最終的な資産額はまったく違う結果になる。
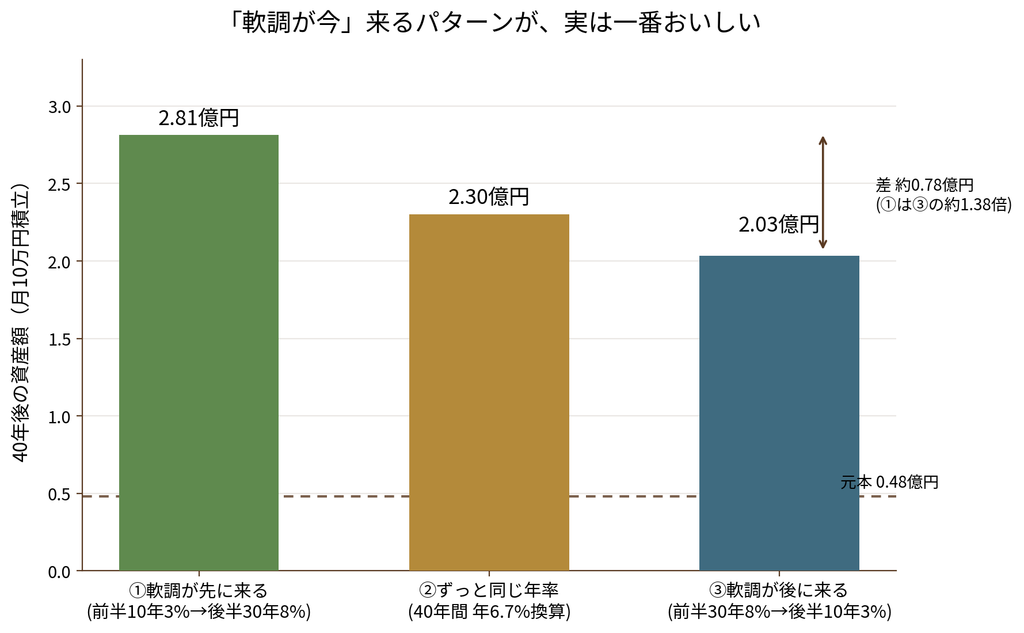
軟調が先に来るパターンが2.81億円。均された年率のパターンが2.30億円。軟調が後に来るパターンが2.03億円。同じ「総リターン倍率13.52倍」の世界線なのに、軟調がいつ来るかだけで、最終額に約7,800万円、率にして1.38倍もの差がついた。しかも一番おいしいのが、他でもない「軟調が先に来るパターン」だ。
理由は単純で、軟調な時期に積み立てた口数(安く買えた分)が、その後の高いリターン期間をまるまる乗せて複利で育つからだ。逆に、順調な30年で資産を大きく育てたあとに軟調な10年が来ると、その大きくなった元本ごと低い成長率に付き合わされることになる。つまり一番避けたいのは「軟調な10年」そのものではなく、「資産が大きく育ったあとに軟調が来ること」なのだ。今、まだ元本が小さいうちに軟調を消化しておけるなら、それはむしろ理想的なタイミングと言える。
これは金融の世界で「リターンの発現順序リスク(シーケンス・オブ・リターンズ・リスク)」と呼ばれる考え方の裏返しだ。もともとは主にリタイア後、資産を取り崩している人にとっての警告として語られる。取り崩している最中に暴落が来ると、資産の回復力を大きく削いでしまうからだ。しかし積立の最中、つまり資産を増やしている側にいる人間にとっては、この非対称性は逆向きに働く。まだ入金し続けているタイミングでの軟調は、安く買える期間が伸びるという意味で、追い風以外の何物でもない。
念のため書いておくと、この試算はあくまで「順番が結果に与えるインパクトの大きさ」を示すための単純化したモデルだ。実際の相場はここまできれいな2段階では動かないし、税金や手数料も考慮していない。「今後10年は年率3%になる」という数字自体も予想であって確定した未来ではない。ここで言いたいのは「今後10年の数字が具体的にいくつになるか」ではなく、「同じ総リターンでも、順番次第で積立勢の結果は大きく変わり、しかも軟調は早く来るほうが有利」という構造の話である。
追い風の理由③ 実際に起きた「失われた10年」でも積立勢は勝っている
理屈と試算だけでは物足りないので、実際に軟調な10年が起きた過去の例も見ておく。2000年から2009年、S&P500は「失われた10年」と呼ばれるほど停滞した局面だった。
この期間、仮に2000年の年初に一括でまとまった資金を投じていた場合、10年後には元本割れしていたと言われている。ところが同じ10年間、毎月コツコツ一定額を積み立てていた場合の試算では、投資元本を上回るプラスの結果で終えていたという分析がある(毎月500ドルを積み立てたケースで、投資総額に対してわずかにプラスで着地したという試算が紹介されている)。
同じ「軟調な10年」を経験しても、一括投資で高値づかみをした人はマイナスで終わり、その最中もコツコツ買い増しを続けた人はプラスで終える。これはまさに、さきほどの試算で見た「安く買える期間が長いほど、その後の回復・成長を取り込みやすい」という構造そのものだ。理屈でも試算でも実例でも、同じ結論にたどり着く。
長期投資家は軟調相場を歓迎すべき

軟調予想が当たるかどうかは誰にもわからない。ただ、少なくとも「これから何十年も積立を続けるつもりなら、軟調予想はむしろ歓迎していい」というのは、感覚論ではなく理屈と数字の両方から言えることだ。積立を続ける立場である以上、相場が高いまま動かないより、安く買える時間が続いてくれたほうが、長い目で見れば得をする。
でも、それができないのが大半の人間だと思う。風上に逃げた方が合理的なのに、火が怖いから風下に逃げてしまうのが本能だと思う。いかに理論で自己暗示して風上に向かうことができるか、投資家としての本当の忍耐力が試されるのがこの先の相場だと思う。
※本記事は個人の投資方針を記録したものであり、特定の金融商品や投資行動を推奨するものではありません。iDeCo・NISAの制度内容、手数料、税制(金融所得の社会保険料への反映を含む)は執筆時点(2026年9月)の情報および検討段階の案を含み、今後変更される可能性があります。最新の情報は公式サイト等でご確認ください。投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。
以下、参考文献
- Vanguard「Setting realistic expectations」(VCMM、米国株式の期待リターン、2026年6月30日時点) https://corporate.vanguard.com/content/corporatesite/us/en/corp/vemo/vemo-return-forecasts
- J.P. Morgan Asset Management「J.P. Morgan Releases 2026 Long-Term Capital Market Assumptions」(2025年10月20日発表) https://am.jpmorgan.com/us/en/asset-management/institutional/about-us/media/press-releases/jp-morgan-releases-2026-long-term-capital-market-assumptions/
- TheStreet「Goldman Sachs unveils stock market forecast through 2035」(ゴールドマン・サックスの予想を報じた記事) https://www.thestreet.com/investing/goldman-sachs-unveils-stock-market-forecast-through-2035
- multpl.com「Shiller PE Ratio」(シラーCAPEレシオの推移データ) https://www.multpl.com/shiller-pe
- Berkshire Hathaway「1997 Chairman's Letter」(ウォーレン・バフェットのハンバーガーの例え、原文) https://www.berkshirehathaway.com/letters/1997.html
- A Wealth of Common Sense「A Lost Decade of Dollar Cost Averaging」(2000〜2009年の一括投資と積立投資の比較) https://awealthofcommonsense.com/2018/10/a-lost-decade-of-dollar-cost-averaging/

